Openbank Pay

- 118.00 Reseñas
- 4,8
- Descargas
- 100.000+
Nuestra opinión sobre Openbank Pay de Appgk
Cuando vi que Openbank Pay está pensado para pagar ahora y organizar el pago después, mi primera pregunta no fue si tenía muchas funciones, sino si realmente encajaba en una rutina de compras concreta. Después de probarlo, mi impresión es bastante clara: es una herramienta financiera de uso específico, no un sustituto universal de la banca móvil ni una aplicación completa para controlar todos los gastos.
La propuesta resulta interesante para quien ya compra con frecuencia y quiere separar el momento de adquirir algo del momento de asumir el pago. También puede ser útil para quien prefiere gestionar ese tipo de operación desde el teléfono, sin recurrir a procesos más pesados. Pero conviene entender bien el alcance antes de instalarla: su valor depende mucho de que la modalidad de pago aplazado responda a una necesidad real y de que el usuario mantenga bajo control sus compromisos.
La aplicación pertenece a la categoría de finanzas y está desarrollada por Openbank S.A. Es gratuita y tiene una clasificación PEGI 3, así que su público general puede utilizarla dentro del contexto financiero correspondiente. En la tienda aparece con una valoración media de 4,8, con alrededor de dos mil valoraciones y más de cien reseñas. También supera las cien mil instalaciones, una señal razonable de que ha despertado interés, aunque no sustituye a comprobar si su funcionamiento encaja con cada caso personal.
Qué conviene valorar antes de elegirla
La pregunta importante no es “¿puedo pagar después?”, sino “¿me conviene hacerlo?”
En mi experiencia, la decisión debería empezar por el tipo de compra que quieres gestionar. Si se trata de un gasto planificado, con una fecha de cobro clara y suficiente margen en el presupuesto, una solución como esta puede aportar comodidad. Si la intención es utilizarla para llegar a fin de mes de manera habitual, el análisis cambia por completo. Aplazar una compra no elimina su coste; simplemente desplaza el momento en que afecta a tu dinero disponible.
Lo mejor de Openbank Pay
Aspectos que debes tener en cuenta sobre Openbank Pay
Por eso yo la consideraría sobre todo para compras puntuales, no como una extensión automática del presupuesto mensual. Antes de confirmar cualquier operación, revisaría el importe total, las fechas asociadas y el efecto que tendrá junto con otros pagos ya comprometidos. Esa pequeña pausa es más importante que cualquier diseño atractivo, porque evita convertir una herramienta cómoda en una fuente de acumulación de gastos.
Una aplicación para una tarea concreta
Openbank Pay no la veo como una aplicación que deba abrirse todos los días para consultar cada movimiento de la cuenta, crear categorías de ahorro o preparar un presupuesto doméstico completo. Su sentido está más cerca de acompañar una compra y facilitar una forma determinada de pago. Esta especialización es una ventaja si buscas sencillez, pero también una limitación si esperas encontrar un centro financiero con muchas herramientas distintas.
Noticias y artículos relacionados con Openbank Pay
Noticias
Subway Surfers convirtió la variedad y el ritmo en estándar del arcade móvil
Noticias
TikTok y el siguiente vídeo: por qué cuesta tanto dejar de mirar
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
La versión actual es la 2.5.3 y funciona desde Android 8.0. Eso hace que sea accesible para muchos teléfonos que todavía se utilizan, aunque siempre recomiendo comprobar el sistema del dispositivo antes de iniciar la instalación. En una app financiera, mantener el teléfono actualizado y utilizar un bloqueo de pantalla fiable me parece tan importante como la propia experiencia de la aplicación.
Qué usuario debería pensar dos veces
Yo sería prudente si tienes ingresos irregulares, varios pagos aplazados o poca visibilidad sobre el dinero que tendrás disponible en las próximas semanas. En esos casos, una opción que retrasa el desembolso puede dar una sensación de margen que no existe realmente. También la dejaría en segundo plano si tu prioridad es comparar muchas alternativas de financiación, llevar un registro detallado de todas tus cuentas o trabajar con herramientas de planificación más amplias.
¿No quieres leer la reseña completa?
La aplicación puede ser adecuada para alguien que quiere un proceso directo, pero no necesariamente para quien desea personalizar cada aspecto de su organización financiera. Esa diferencia evita una decepción habitual: confundir una solución especializada para pagar con una plataforma completa de gestión económica.
Un escenario cotidiano donde sí tiene sentido
Imaginemos una compra necesaria para la casa que aparece en un momento incómodo del mes. Yo podría valorar Openbank Pay si conozco con seguridad cuándo recibiré mis ingresos y sé que el pago futuro no coincidirá con otros recibos importantes. En ese escenario, la utilidad no está en comprar más, sino en distribuir mejor una salida de dinero que ya había decidido realizar.
Capturas de pantalla
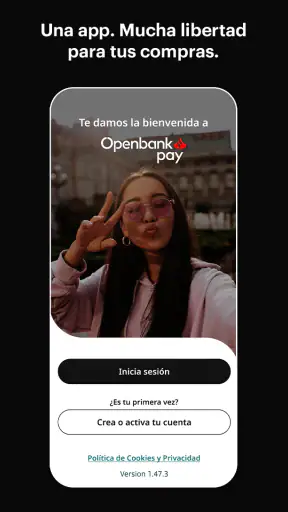
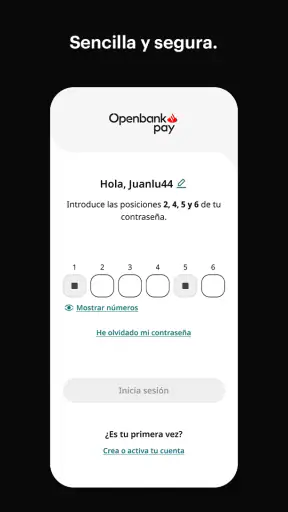
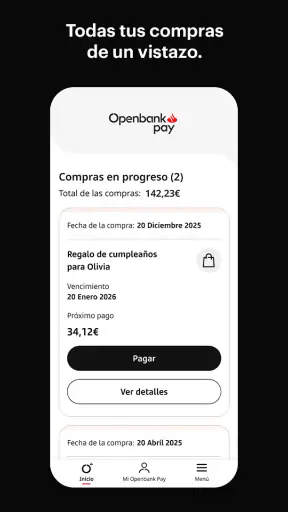
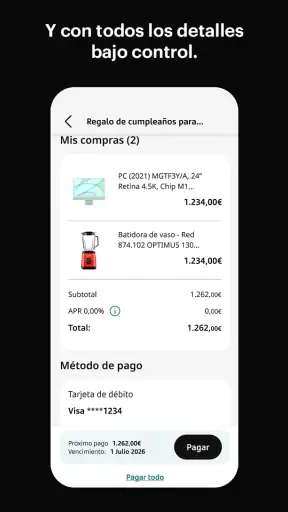
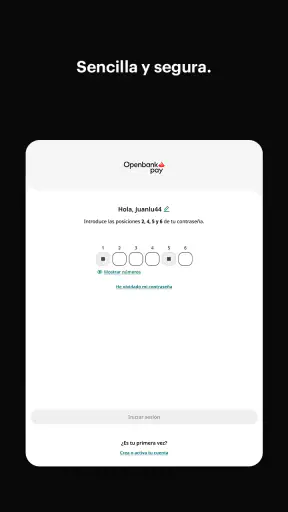
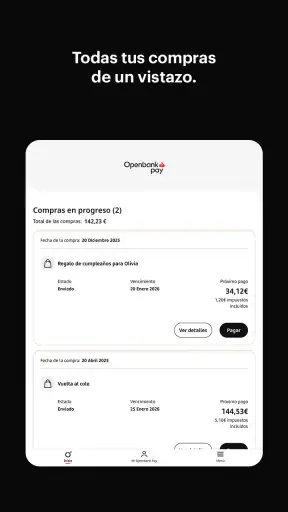
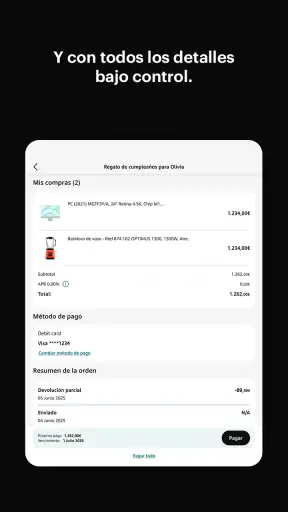
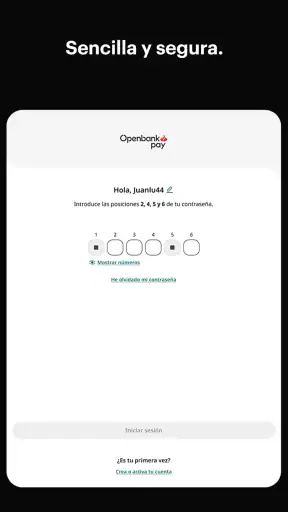
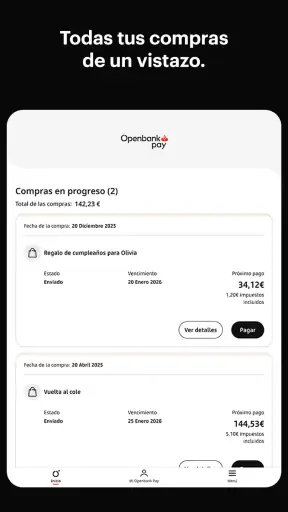
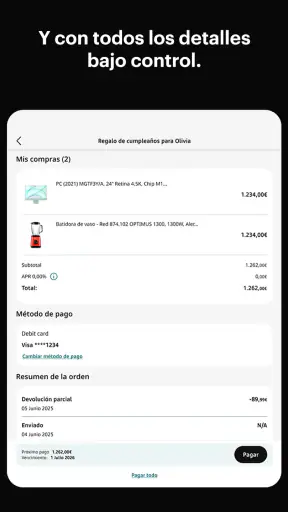
La clave sería dejar anotado el compromiso inmediatamente después de usar la app. No confiaría solo en la memoria ni en la sensación de que “todavía queda tiempo”. Una práctica sencilla es reservar desde ese mismo día el importe correspondiente en el presupuesto personal. Así, la comodidad de pagar después no se convierte en una sorpresa cuando llegue el momento de cumplir.
En qué destaca frente a las alternativas habituales
Gana cuando buscas menos pasos
Frente a una tarjeta tradicional utilizada sin una planificación específica, Openbank Pay puede resultar más fácil de entender para una compra concreta, porque pone el foco en la posibilidad de pagar en otro momento. Frente a una transferencia o al pago inmediato con saldo disponible, ofrece una lógica distinta: no exige resolver toda la salida de dinero en el mismo instante.
Ese enfoque puede ser valioso para usuarios que no quieren manejar procesos separados ni recurrir a una solución externa para una operación puntual. La experiencia se siente más coherente cuando la compra, la elección del pago y la posterior revisión forman parte del mismo recorrido. En mi opinión, esa claridad es su mayor fortaleza práctica.
La sencillez también marca sus límites
Una herramienta centrada en el pago posterior no sustituye necesariamente a una tarjeta de crédito, a una cuenta bancaria completa o a una app de presupuesto. Cada alternativa resuelve una necesidad diferente. La tarjeta puede ser más familiar para quien ya controla sus liquidaciones; una aplicación bancaria general puede ser mejor para quien quiere ver ingresos, recibos y transferencias en un solo lugar; una hoja de cálculo puede ofrecer más libertad a quien desea registrar cada detalle.
No elegiría Openbank Pay solo por la promesa de aplazar. Compararía la comodidad real con el nivel de control que necesito. Si para mí es esencial revisar toda la situación financiera antes de comprar, una herramienta más amplia puede ser preferible. Si, en cambio, quiero una experiencia enfocada y no necesito construir un sistema de seguimiento complejo, la propuesta gana atractivo.
Qué revisaría durante el uso
Hay tres hábitos que considero especialmente útiles. El primero es leer la información de la operación antes de aceptarla, sin saltar directamente al botón final por tratarse de una compra conocida. El segundo es comprobar el calendario personal para evitar que el pago futuro coincida con alquiler, facturas u otras obligaciones. El tercero es revisar después la operación y conservar una referencia mental clara de lo que queda pendiente.
Estos pasos parecen básicos, pero son el tipo de detalle que separa una experiencia cómoda de una mala decisión. La aplicación puede simplificar el procedimiento, pero no puede decidir si el gasto cabe en tu economía. Esa responsabilidad sigue siendo del usuario y, en productos de pago aplazado, conviene asumirla desde el primer uso.
La importancia de no confundir valoración con adecuación
Su media de 4,8 transmite una impresión positiva y las más de cien mil instalaciones muestran una adopción relevante. Aun así, una buena valoración no significa que sea la mejor elección para todos. Muchas opiniones favorables pueden venir de personas que necesitaban exactamente una operación sencilla, mientras que alguien que busque control presupuestario avanzado podría echar de menos otro enfoque.
Yo utilizaría la reputación como una señal inicial de confianza en la experiencia, no como una respuesta definitiva. La pregunta decisiva sigue siendo si tu manera de comprar y tu capacidad de planificación coinciden con lo que ofrece.
Cuándo una alternativa puede encajar mejor
Escogería la banca móvil habitual si necesito revisar el conjunto de mis finanzas, mover dinero entre cuentas o consultar operaciones de distinta naturaleza. Preferiría una tarjeta convencional si ya tengo una rutina estable para pagar y revisar los cargos, y no quiero añadir otra herramienta a ese proceso. También optaría por un método de pago inmediato si dispongo del dinero y quiero evitar compromisos futuros.
Para quien compra con frecuencia por impulso, la alternativa más sencilla puede ser precisamente no aplazar: pagar solo cuando el importe esté disponible. No es una crítica a Openbank Pay, sino una cuestión de disciplina. La función que ayuda a organizar una compra planificada puede facilitar decisiones poco convenientes cuando se utiliza para justificar compras que no estaban previstas.
El coste práctico de cambiar de método
Pasar de un pago habitual a Openbank Pay no solo implica instalar una app. También tendrás que acostumbrarte a revisar cada operación desde otro recorrido, recordar los compromisos pendientes y ajustar tu forma de llevar el presupuesto. Ese pequeño coste de adaptación merece la pena únicamente si la modalidad te aporta una ventaja concreta y repetible.
Yo empezaría con una compra que ya estuviera prevista, de importe manejable y con una fecha de pago fácil de encajar. No probaría la aplicación por primera vez durante una compra urgente ni la usaría para varias operaciones a la vez. Así puedes evaluar la claridad del proceso, la facilidad para encontrar la información importante y tu propia capacidad para hacer seguimiento sin mezclar demasiados compromisos.
Qué esperar al instalarla
Al ser gratuita, la barrera económica de entrada es baja. Eso facilita probarla sin asumir un precio por la descarga, pero no significa que la operación financiera carezca de condiciones que debas revisar. Antes de confirmar cualquier pago, leería con atención la información que aparezca en pantalla y no daría por hecho que todas las compras funcionan exactamente igual.
También comprobaría que el dispositivo cumple el requisito mínimo de Android y que la aplicación procede del desarrollador correcto, Openbank S.A. En una herramienta relacionada con dinero, prefiero dedicar unos minutos a verificar el entorno, mantener el sistema protegido y evitar instalar aplicaciones similares de origen dudoso.
Una forma responsable de integrarla en tu rutina
Mi método sería sencillo: primero decido si la compra es necesaria; después compruebo que el pago futuro cabe en mi calendario; luego reviso la operación dentro de la aplicación y, por último, registro mentalmente el compromiso junto con los demás gastos. Si no puedo responder con claridad cuánto dinero tendré disponible cuando llegue el cobro, no utilizaría la opción de aplazar.
También evitaría encadenar compras pequeñas solo porque cada una parece asumible. El problema no suele estar en una operación aislada, sino en la suma de varias decisiones que se toman sin una visión conjunta. Aquí la aplicación puede ser útil, pero el usuario debe aportar una regla propia, como limitar el número de pagos pendientes o reservar el dinero desde el principio.
Mi recomendación después de probarla
Yo recomendaría Openbank Pay a quien busca una herramienta enfocada para gestionar compras puntuales y sabe exactamente cómo encajará el pago posterior en su presupuesto. La aplicación es gratuita, tiene una presentación accesible y su propósito se entiende rápido. Su valoración media de 4,8 refuerza la impresión de que la experiencia resulta satisfactoria para muchas personas, pero no cambia la necesidad de utilizarla con criterio.
No la elegiría como solución principal para organizar toda mi economía. Tampoco la recomendaría a alguien que necesita financiación frecuente para cubrir gastos ordinarios, que suele olvidar fechas de pago o que prefiere evitar cualquier compromiso futuro. En esos casos, pagar con saldo disponible o utilizar una herramienta bancaria más amplia puede ser una decisión más prudente.
Para mí, la mejor manera de aprovecharla es tratarla como una herramienta puntual, no como dinero adicional. La instalaría cuando tenga un motivo concreto, empezaría con una operación sencilla y revisaría cuidadosamente las condiciones antes de confirmar. Si la experiencia me ayuda a ordenar una compra que ya podía permitirme, cumple una función útil. Si me anima a comprar algo que no cabe en mi presupuesto, deja de ser una ventaja.
En resumen, Openbank Pay tiene sentido por su enfoque directo y por la comodidad de separar compra y pago, pero exige más atención de la que su sencillez inicial puede sugerir. La versión 2.5.3, disponible para Android desde 8.0, ofrece una puerta de entrada fácil para probar el servicio. Mi veredicto final es favorable, con una condición muy concreta: úsala para planificar mejor una compra, nunca para ocultar que la compra no estaba realmente al alcance.
Preguntas frecuentes sobre Openbank Pay
¿Qué es Openbank Pay y para qué sirve?
Openbank Pay es una solución de pago móvil vinculada a los servicios de Openbank que permite realizar compras y gestionar pagos desde un dispositivo compatible. Su utilidad concreta puede variar según el país, el tipo de cuenta y las funciones habilitadas para cada cliente. Antes de descargarla, conviene comprobar que el servicio esté disponible en tu región y que tu banco admita esta modalidad.
¿Necesito ser cliente de Openbank para utilizar Openbank Pay?
En general, las funciones principales de Openbank Pay están pensadas para clientes de Openbank y requieren una relación bancaria activa, además de una tarjeta o cuenta compatible. Durante el registro, la aplicación puede solicitar la verificación de identidad y de los productos contratados. Los requisitos pueden cambiar según el mercado, por lo que es recomendable consultar las condiciones oficiales antes de instalarla.
¿Es seguro pagar con Openbank Pay?
Openbank Pay incorpora medidas habituales de seguridad bancaria, como el acceso protegido, la validación de operaciones y mecanismos de autenticación asociados al dispositivo o a la cuenta. Aun así, la seguridad también depende del usuario: debes mantener actualizado el sistema, utilizar un bloqueo de pantalla y no compartir códigos ni credenciales. Descarga la aplicación únicamente desde tiendas oficiales para evitar versiones fraudulentas.
¿Qué dispositivos y sistemas operativos son compatibles con Openbank Pay?
La compatibilidad depende de la versión de Openbank Pay, del sistema operativo y de las funciones de pago disponibles en tu país. Normalmente se necesita un teléfono actualizado, conexión a internet durante determinadas operaciones y, para pagos sin contacto, un dispositivo con tecnología compatible, como NFC. Revisa la ficha oficial de Google Play o App Store para confirmar los requisitos exactos de tu modelo.
¿Openbank Pay cobra comisiones por realizar pagos o utilizar sus funciones?
La descarga de la aplicación normalmente no implica un coste, pero eso no significa que todas las operaciones sean necesariamente gratuitas. Las posibles comisiones pueden depender de la tarjeta, la cuenta, el tipo de transacción, el comercio o las condiciones aplicables en cada país. Antes de usarla, revisa las tarifas de Openbank y la información mostrada durante la confirmación de cada operación.